Weltweit höchstes Immobilienblasenrisiko in Zürich und Tokio
Laut dem aktuellen UBS Global Real Estate Bubble Index verzeichnete Zürich den stärksten Anstieg der Wohnungspreise. Die Limmatstadt hat zusammen mit Tokio das weltweit höchste Immobilienblasenrisiko. Die letzten beiden Jahre hatte Miami das höchste.
Quelle: Daniel R, Unsplash
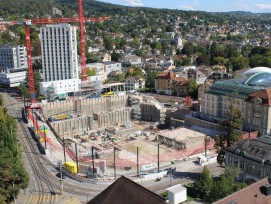
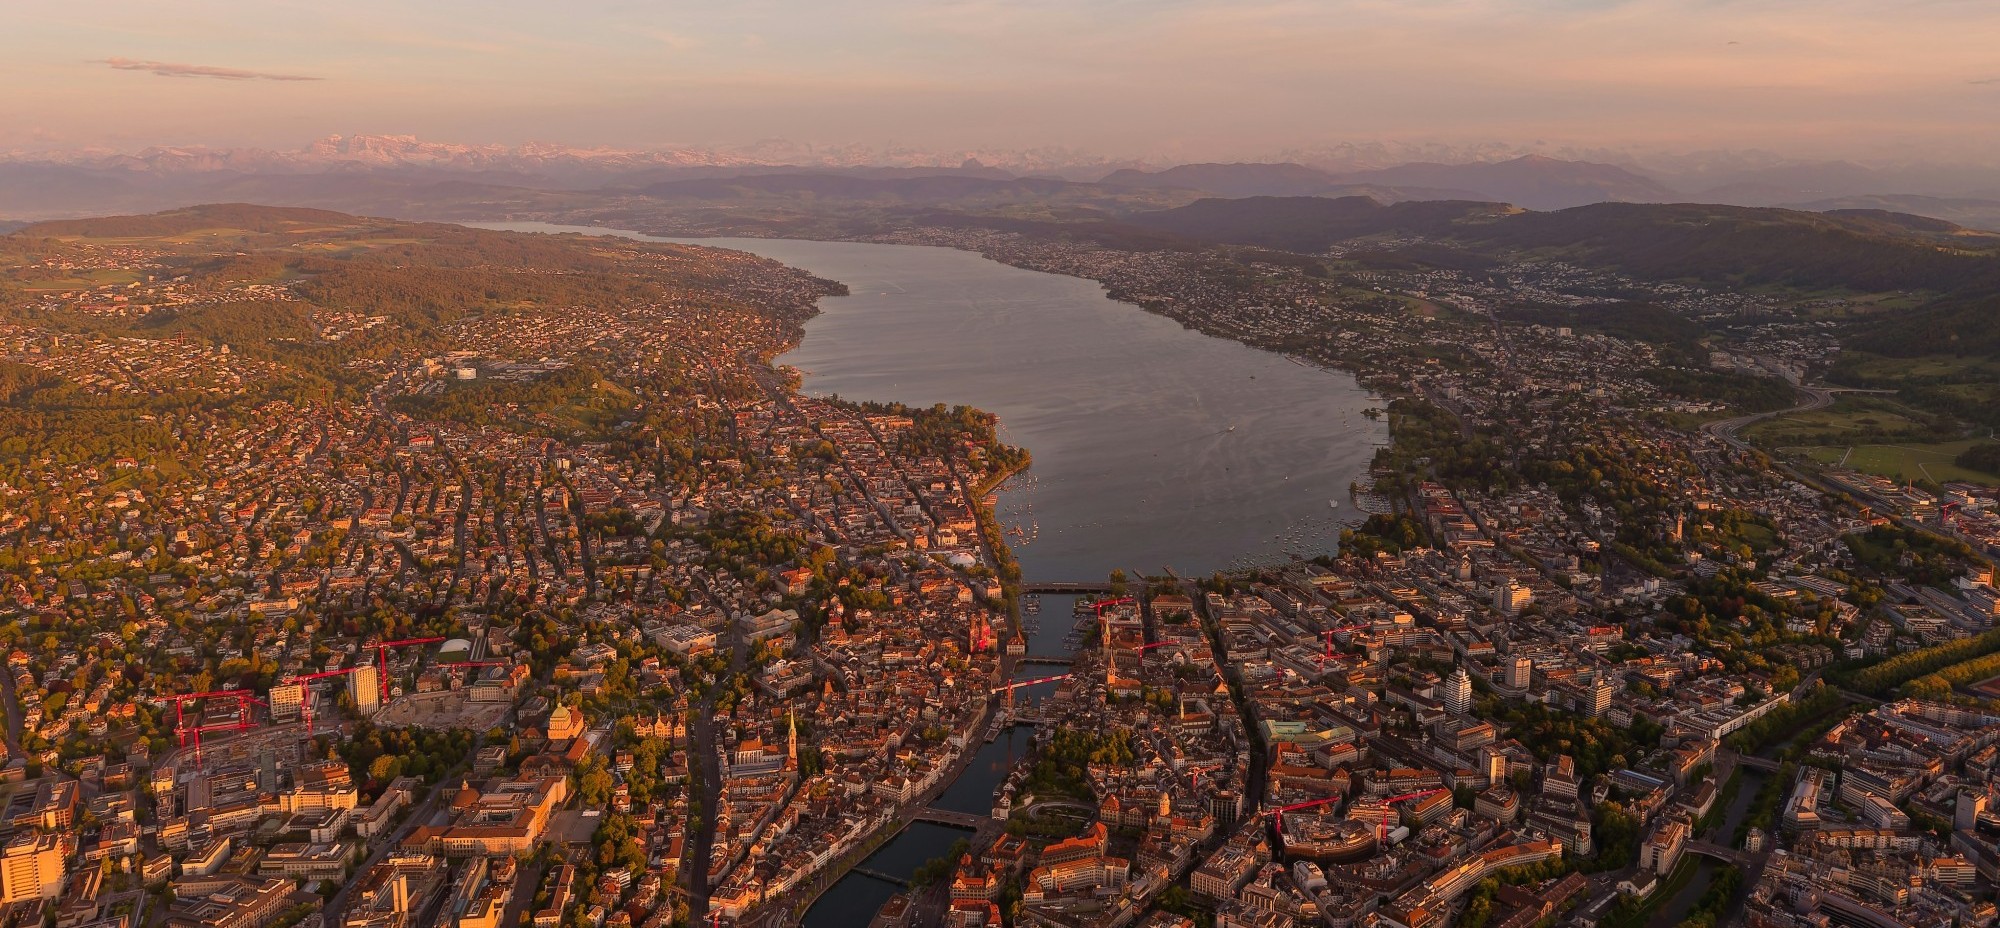
Schwieriger Wohnen in Zürich: Die Leerstandsquote liegt nahe null, während das Angebot an Wohneigentum weit unter seinem historischen Niveau bleibt.
Ein erhöhtes Risiko für eine Immobilienblase stellt der Index mit Genf für eine weitere Schweizer Stadt fest, daneben auch für Dubai, Lissabon und Seoul. Ein moderates Immobilienblasenrisiko herrscht in Los Angeles, Sydney, Toronto, Vancouver, Hongkong und Singapur. In Europa fallen Amsterdam, Madrid, Frankfurt, München und Mailand ebenfalls unter diese Kategorie. Ein niedriges Blasenrisiko gilt derweil für Paris und London, ausserhalb von Europa für New York, San Francisco und São Paulo zu.
Die stärkste Zunahme der Marktungleichgewichte machten sich heuer in Lissabon und Seoul bemerkbar. Auch in Mailand, Hongkong und Madrid nahmen die Risiken insgesamt zu. Dasselbe gilt für Dubai, obwohl hier der Indexwert seit März leicht zurückgegangen ist. Wie die UBS in ihrer Medienmitteilung zum Index schreibt, verstärkten in der Schweiz tiefe Finanzierungskosten die Ungleichgewichte in Zürich (mehr zu Zürich in untenstehender Box) und Genf.
Eine Abnahme der Ungleichgewichte am Wohnungsmarkt beobachteten die UBS-Experten hingegen in Sydney, ebenso in Tokio (mehr zu Tokio in untenstehender Box) . Stabil geblieben sind die Ungleichgewichte in Singapur. Und gesunken ist das Blasenrisiko in den nordamerikanischen Städten: Hier beeinträchtigten laut der Grossbank hohe Finanzierungskosten die Erschwinglichkeit weiterhin und dämpften die Wohnungsnachfrage. In Europa verzeichneten Frankfurt und Amsterdam die stärksten Rückgänge bei den Indexwerten.
Längerfristig hohe Zinsen bremsen die Nachfrage
Die Kaufpreise für Wohneigentum sowie Mieten und Einkommen stagnierten im vergangenen Jahr inflationsbereinigt weitgehend. Dahinter verbergen sich laut UBS jedoch erhebliche Unterschiede zwischen den Städten: So stiegen die realen Wohnungspreise in Seoul, Lissabon, Madrid und Hongkong jeweils um rund 10 Prozent, während sie in Vancouver und Toronto sanken hingegen um etwa 10 Prozent sanken. Preisrückgänge beobachteten die UBS-Experten in Frankfurt und München Preisrückgänge, allerdings in geringerem Ausmass.
«Erhöhte und teilweise wieder steigende Finanzierungskosten begrenzen das Potenzial für Preisanstiege zumindest kurzfristig», erklört dazu Matthias Holzhey, Hauptautor der Studie respektive des Real Estate Bubbel Index und Ökonom im Chief Investment Office von UBS Global Wealth Management.
Quelle: Taro Ohtani, Unsplash
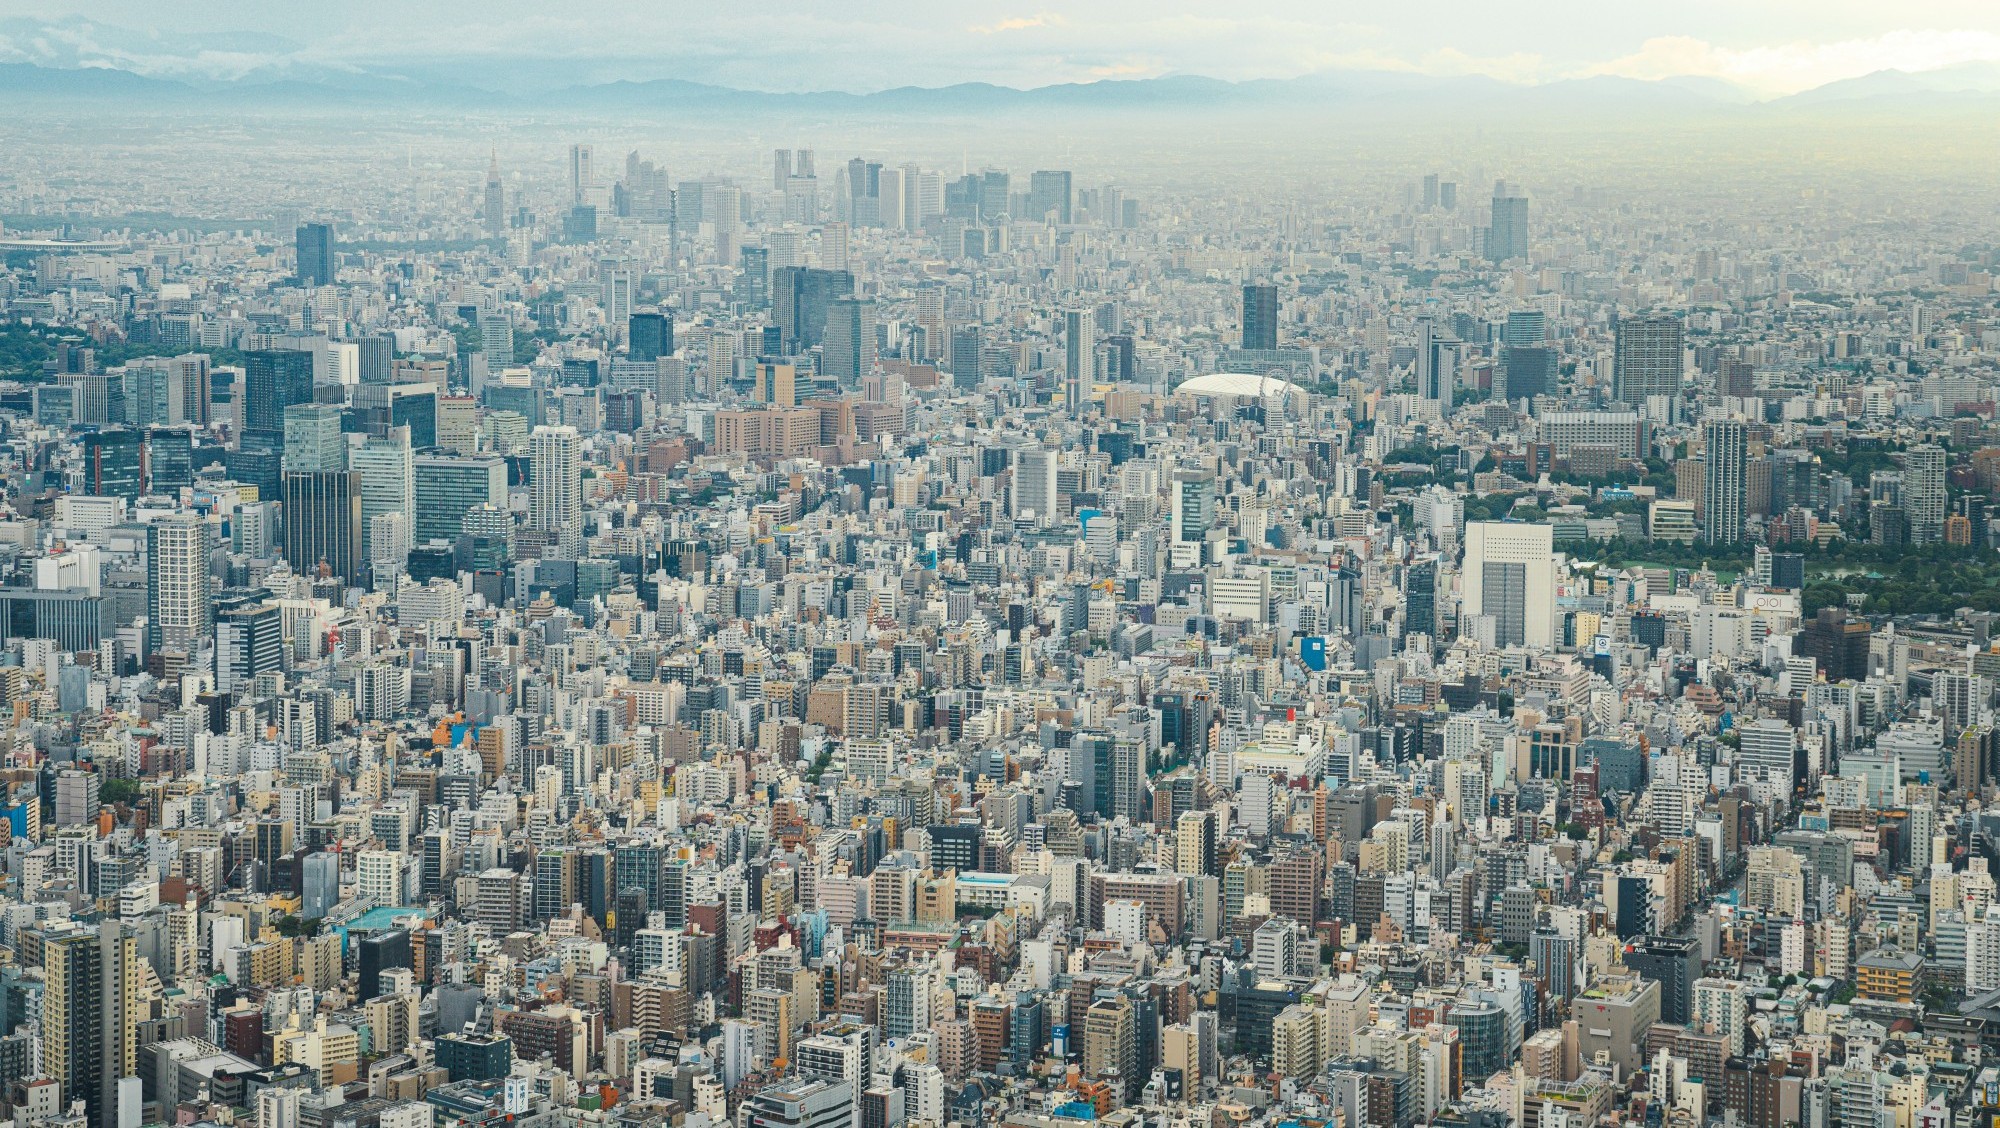
Erhitzter Wohnungsmarkt in Tokio: Hier verschieben die steigenden Wohnkosten die Nachfrage zunehmend in die Vororte und den Mietmarkt.
In den meisten Städten machen die jährlichen Nutzungskosten einer neu erworbenen 60-Quadratmeter-Wohnung inklusive Hypothekarzinsen und Unterhalt mehr als 40 Prozent des Bruttoeinkommens einer hochqualifizierten Fachkraft aus. Dies verdeutliche den zunehmenden Druck auf die Erschwinglichkeit, schreibt die UBS in ihrer Medienmitteilung. Zudem lägen die Nutzungskosten für Wohneigentum derzeit deutlich über den Mietkosten vergleichbarer Wohnungen, besonders in Städten wie München, Hongkong und Sydney.
Uneinheitlicher Schutz vor Inflation
In mehr als der Hälfte der untersuchten Städte bot Wohneigentum in den vergangenen fünf Jahren keinen wirksamen Schutz vor Inflation. Märkte, die 2021 der höchsten Risikokategorie angehörten, verzeichneten seither mit durchschnittlich rund 15 Prozent die stärksten realen Preisrückgänge. Entscheidend waren auch Ausmass und Dauer des Inflationsschocks: In Städten mit überdurchschnittlicher Inflation sanken die realen Wohnungspreise im Mittel um rund 5 Prozent, während Städte mit unterdurchschnittlicher Inflation im gleichen Zeitraum eine durchschnittliche reale Preissteigerung von rund 10 Prozent erzielten.
Dennoch meint Maciej Skoczek, Autor der Studie und Ökonom im Chief Investment Office bei UBS Global Wealth Management: «Trotz der aktuellen Bewertungen dürften Wohnimmobilien in den meisten Städten mittelfristig weiterhin Schutz vor Inflation bieten.»
Die Nachfrage nach städtischem Wohnraum ist hoch geblieben. Dies zeigt sich am Mietwachstum, das in den letzten fünf Jahren in der Regel mit dem Einkommenswachstum Schritt hielt und dieses in vielen Fällen übertraf. Anhaltende Angebotsengpässe stützen diesen Ausblick. (mgt/mai)
Im Fokus
Zürich: Steigende Zinssensitivität
In den vergangenen 20 Jahren verzeichnete Zürich von allen untersuchten Städten den stärksten Anstieg der Wohnungspreise. Die hohe Standortattraktivität und der Zuzug internationaler Fachkräfte – insbesondere aus den Bereichen Technologie und künstliche Intelligenz – stützen die Wohnraumnachfrage.
Gleichzeitig verschärfen niedrige Zinsen und ausgeprägte Angebotsengpässe den Preisdruck: Die Leerstandsquote liegt nahe null, während das Angebot an Wohneigentum weit unter seinem historischen Niveau verharrt. Das Blasenrisiko bleibt jedoch hoch. Das aussergewöhnlich hohe und weiter steigende Verhältnis von Immobilienpreisen zu Mieten zeigt die zunehmende Abhängigkeit des Marktes von günstigen Finanzierungskosten.
Tokio: Zunehmende Anfälligkeit
Der Wohnungsmarkt in Tokio befindet sich nach einer längeren Phase hoher Preissteigerungen, die das Einkommenswachstum deutlich übertrafen, in der höchsten Risikokategorie. Zwar konnten die Mieten zuletzt mit den steigenden Preisen Schritt halten, doch die sich verschlechternde Erschwinglichkeit belastet die weitere Preisentwicklung.
Während die Immobiliennachfrage weiterhin von der höheren Kaufkraft der Haushalte, der internationalen Zuwanderung und dem Interesse ausländischer Käufer an Wohnungen im Premium-Segment profitiert, verschieben die steigenden Wohnkosten die Nachfrage zunehmend in die Vororte und den Mietmarkt. Ein weiterer Anstieg der Finanzierungskosten könnte die Attraktivität von Wohneigentum als Anlage deutlich verringern und damit die Wahrscheinlichkeit einer Korrektur erhöhen.
Lissabon: Erschwinglichkeit im Fokus
Zum Immobilienboom in Lissabon haben Massnahmen zur Anziehung ausländischen Kapitals und neuer Einwohner trugen deutlich beigetragen. So sind die realen Wohnungspreise im vergangenen Jahrzehnt um beinahe 7 Prozent pro Jahr gestiegen und laut dem Index damit stärker als in jeder anderen untersuchten Stadt. Seit Mitte 2025 legten die Preise nochmals um rund 10 Prozent zu.
Nachdem Lissabon zu einem der am wenigsten erschwinglichen Wohnungsmärkte Europas geworden ist, verlieren jedoch mehrere zentrale Wachstumstreiber an Dynamik. Ein Kurswechsel hin zu einer restriktiveren Einwanderungspolitik hat den Bevölkerungszuwachs gebremst, das Mietwachstum ist zum Erliegen gekommen, und die Immobiliennachfrage verlagert sich zunehmend in günstigere Regionen ausserhalb der Hauptstadt.
Frankfurt: Verhaltene Erholung
Auf dem Wohnungsmarkt in Frankfurt stellt der Index weiterhin ein deutlicher Nachfrageüberhang fest. Zuwanderung und der Trend zu kleineren Haushalten trieben die Mieten nach oben, während hohe Bau- und Finanzierungskosten die Neubautätigkeit bremsten, heisst es dazu in der Medienmitteilung.
Der Markt für selbst genutztes Wohneigentum bleibt dagegen schwach: Die Wohnungspreise sind 2026 weiter gesunken und liegen inflationsbereinigt inzwischen fast 25 Prozent unter ihrem Höchststand von 2021. Damit haben sich die Marktungleichgewichte klar reduziert; die UBS-Experten stufen das Blasenrisiko nun als moderat ein. Eine spürbare Erholung der Preise sei jedoch erst bei einem optimistischeren Wirtschaftsausblick oder niedrigeren Finanzierungskosten zu erwarten.
London: Wachstum bleibt aus
Der Wohnungsmarkt blieb das fünfte Jahr in Folge schwach. Die inflationsbereinigten Wohnungspreise liegen inzwischen mehr als 15 Prozent unter dem Niveau von 2021. Dadurch ist die Stadt in die niedrige Risikokategorie gerutscht. Gleichzeitig blieben die Mieten aufgrund des chronischen Wohnungsmangels und der verhaltenen Bautätigkeit nahe ihren Rekordständen. Das Premium-Segment profitiert etwas von der Nachfrage internationaler Investoren, die von niedrigeren Immobilienpreisen und dem schwächeren Pfund angezogen werden. Die angespannte Erschwinglichkeit, höhere Steuern auf hochpreisige Immobilien und der jüngste Bevölkerungsrückgang bremsten jedoch eine breiter abgestützte Markterholung.
Miami: Marktdynamik lässt nach
Nachdem Miami in den vergangenen 15 Jahren das stärkste reale Wohnungspreiswachstum unter allen untersuchten Städten verzeichnete, hat der Immobilienboom an Dynamik verloren. Hier schwächten der Erschwinglichkeitsdruck und die anhaltend hohe Finanzierungskosten die Nachfrage. In der Folge sanken die realen Wohnungspreise und der Markt kühlte spürbar ab. Obwohl sich die Angebotssituation je nach Immobilientyp deutlich unterscheidet, belasten die hohen laufenden Kosten für Wohneigentum und steigende Versicherungsprämien die Nachfrage.
Eine breite Marktkorrektur sehen die UBS-Experten dennoch als unwahrscheinlich, weil die Zuwanderung aus anderen US-Bundesstaaten und die anhaltende Nachfrage im Luxussegment das Preisniveau weiterhin stützen. (mgt/mai)
Über den UBS Global Real Estate Bubble Index
Der UBS Global Real Estate Bubble Index erscheint inzwischen im zwölften Jahr und beurteilt das Blasenrisiko in bedeutenden Immobilienmärkten weltweit. Eine Blase ist durch eine erhebliche und anhaltende Überbewertung der Immobilienpreise gekennzeichnet, die in der Regel erst nach einer Korrektur sichtbar wird. Zu den wichtigsten Warnsignalen zählen eine Entkopplung von Preisen, Einkommen und Mieten sowie ein übermässiges Kreditwachstum und eine überhöhte Bautätigkeit. Durch die Bewertung dieser Indikatoren zeigt der Index auf, welche Märkte anfällig für eine Korrektur sein könnten. Er prognostiziert zwar nicht den Zeitpunkt von Preisrückgängen, doch veränderte makroökonomische Bedingungen, die Anlegerstimmung oder das Wohnungsangebot können als Auslöser wirken. (mgt)